Micro-aggressioni: cosa sono e come contrastarle in azienda 

Cosa sono le micro-aggressioni, un fenomeno sempre più diffuso? Sono comportamenti, atteggiamenti o espressioni verbali che trasmettono messaggi ostili o discriminatori. Si tratta di aggressioni verbali sottili, spesso difficili da identificare, ma che generano frustrazione e senso di impotenza in chi le subisce e in chi vi assiste.

Spesso, chi le compie tende a minimizzarle con frasi come: “Era solo una battuta!”.

I dati sul fenomeno

Secondo un’indagine condotta da Nespresso, in collaborazione con la community business di LinkedIn, il 62% dei partecipanti ha dichiarato di essere stato vittima di micro-aggressioni, mentre il 70% ha assistito a episodi simili almeno una volta. Questi comportamenti si manifestano sotto forma di commenti o allusioni, spesso legati al genere (41%), all’età (18%) o all’aspetto fisico (15%).

Nonostante il loro impatto negativo, nell’80% dei casi le micro-aggressioni non vengono riconosciute come forme di discriminazione, a causa della scarsa consapevolezza sul tema nei luoghi di lavoro. Tuttavia, più di una persona su quattro riferisce di provare disagio e rabbia a causa di queste situazioni.

Cosa dicono gli esperti

“Affrontare il tema delle discriminazioni è una priorità per noi di Nespresso, con l’obiettivo di promuovere una cultura del rispetto e dell’inclusione,” afferma Simona Liguoro, Direttrice HR di Nespresso Italiana. “Le micro-aggressioni verbali sono una forma di discriminazione spesso sottovalutata, ma è fondamentale definire i confini di questo fenomeno.”

L’indagine è stata realizzata con il supporto di Chiara Bisconti, consulente di Risorse Umane ed esperta in Diversità, Equità e Inclusione (DEI), e di Valentina Dolciotti, formatrice e fondatrice di DiverCity Magazine. L’obiettivo è sensibilizzare le aziende e fornire strumenti per riconoscere e affrontare le micro-aggressioni, attraverso un percorso di azione e la creazione di un glossario dedicato.

Serve una formazione specifica

Secondo Chiara Bisconti, è fondamentale promuovere la formazione, il dialogo e l’ascolto all’interno delle aziende. “Le aziende devono diventare comunità dove le persone si supportano, collaborano e si rispettano reciprocamente.” Solo così sarà possibile contrastare efficacemente le micro-aggressioni e favorire un ambiente lavorativo realmente inclusivo.
Smart pet: crescono i dispositivi, ma in Italia ancora poco conosciuti

Solo il 19% dei proprietari al momento utilizza dispositivi smart per la gestione quotidiana degli animali domestici. L’81% preferisce non avvalersi di questi strumenti. Le ragioni sono diverse. Il 36% ritiene che i metodi tradizionali siano più efficaci, ma il 35% non è sufficientemente informato sulle opzioni disponibili.

Nonostante l’aumento delle soluzioni digitali per la cura degli animali, un settore in piena espansione che a livello globale varrebbe oltre 10 miliardi di euro, con un tasso di crescita annuo in Europa del 5% (fonte: Global Market Insights), l’utilizzo di dispositivi smart per la gestione quotidiana degli animali in Italia sembra ancora molto limitata. Lo ha scoperto l’Osservatorio Quattrozampeinfiera, la rassegna pet friendly dedicata agli animali da compagnia.

Le soluzioni più utilizzate

Tra coloro che utilizzano dispositivi smart, la videocamera è la preferita (73%), seguita dal collare GPS (29%) e dai giochi interattivi (21%). Guadagnano terreno anche altri dispositivi tecnologici, come i dispenser automatici di acqua (18%) e cibo (11%), mentre strumenti più avanzati, come le lettiere autopulenti e i monitor per la salute, sono ancora poco diffusi.

La situazione non è molto diversa per quanto riguarda l’uso delle app per la gestione della salute degli animali. Solo il 10% degli intervistati dichiara di utilizzare applicazioni specifiche. Le funzionalità più apprezzate sono il tracciamento delle visite veterinarie e delle vaccinazioni (54%). Seguono i suggerimenti per la cura quotidiana (41%), la pianificazione dei pasti e delle diete (28%) e il monitoraggio delle attività fisiche (19%).

I desiderata dei proprietari

Sebbene poco diffuse, cresce anche l’interesse per le consulenze veterinarie online (18%).
Quanto alle richieste specifiche dei proprietari a livello territoriale, quelli del Nord Italia chiedono corsi di addestramento, vasche idromassaggio, cuffie isolanti dai rumori e monitoraggio della salute con rilevatori di battito cardiaco e misurazione della glicemia.

Tra le idee più futuristiche, riporta Ansa, un androide che monitori l’animale in assenza del proprietario, un libretto sanitario digitale consultabile da tutti i veterinari, traduttori per i miagolii e sistemi per rilevare alterazioni psicofisiche.

Le app per il pet

Nel Centro, invece, le richieste si concentrano sul monitoraggio della salute, con dispositivi in grado di misurare parametri vitali e rilevare malattie. Tra le richieste più popolari, la consulenza veterinaria online per emergenze e la possibilità di GPS sottopelle. Ma anche un’app che faccia compagnia al proprio animale quando è solo.

Nel Sud Italia la domanda si concentra su app per educare l’animale, il monitoraggio dello stress e il controllo dei parametri di salute. Non mancano richieste di linee attive con veterinari in caso di necessità e app per la temperatura corporea. Ma anche un sistema che indichi i luoghi pet-friendly, ovvero, per la condivisione di aree o spazi sicuri e adatti per gli animali.

Dove si vive meglio in Italia? A Bergamo

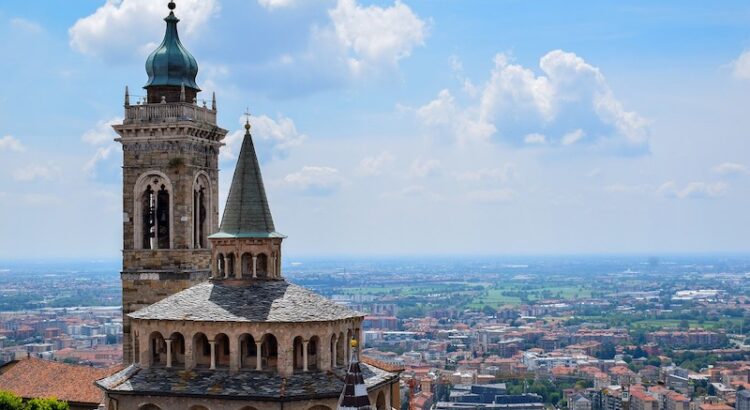
Bergamo è stata proclamata la città italiana con la migliore qualità della vita secondo la 35ª edizione dell’indagine “Qualità della Vita” del Sole 24 Ore. Per la prima volta al vertice della classifica generale, la provincia lombarda ha beneficiato di una costante crescita negli ultimi anni, consolidata anche dal recente riconoscimento nell’Indice di Sportività 2024.

Sul podio seguono Trento e Bolzano, protagoniste storiche di questa indagine, mentre all’ultimo posto si trova Reggio Calabria, che rappresenta un Mezzogiorno ancora penalizzato, con tutte le ultime 25 posizioni occupate da province del Sud Italia.

Le grandi città perdono terreno

Le metropoli italiane registrano un diffuso arretramento nella graduatoria. Milano perde quattro posizioni e si piazza al 12º posto, pur confermandosi leader nella categoria Affari e lavoro. Roma crolla di 24 posizioni, fermandosi al 59º posto, e Napoli scivola al penultimo gradino della classifica.

Anche Firenze, al 36º posto, subisce una brusca discesa di 30 posizioni rispetto al 2023, nonostante guidi l’indice specifico dedicato alla qualità della vita delle donne. Torino registra un calo simile, retrocedendo di 22 posizioni e collocandosi appena sopra Roma. Tra le poche città in miglioramento spicca Bari, che avanza di quattro posizioni raggiungendo il 65º posto.

Nuovi indicatori

Il calo delle grandi aree urbane può essere spiegato dall’introduzione di nuovi parametri nell’indagine, come la disuguaglianza dei redditi e il numero di mensilità necessarie per acquistare una casa, inclusi nella categoria Ricchezza e consumi.

A questi si aggiungono i segnali di rallentamento di indicatori economici tradizionali, come il PIL pro capite, che mostra una crescita maggiore nelle province meridionali, rimescolando ulteriormente le posizioni in classifica.

Le eccellenze provinciali

La classifica fotografa un’Italia in cui le medie province risultano essere le vere protagoniste. Bergamo è in pole position nella classifica generale, seguita da Trento e Bolzano, mentre Monza e Brianza si posiziona al quarto posto. Cremona, Udine (vincitrice dello scorso anno), Verona e Vicenza occupano altre posizioni di rilievo, con Bologna al nono posto come unica grande città nella top ten.

Anche Brescia, Bolzano, Ascoli Piceno e Trieste si distinguono nelle diverse categorie che valutano ricchezza, lavoro, servizi, salute, sicurezza e cultura.

Quest’anno lo studio ha incluso 90 indicatori, di cui 27 nuovi, come i rischi ambientali e gli omicidi, affiancati a parametri tradizionali come i depositi bancari e la raccolta differenziata. Questo approccio offre un quadro completo della qualità della vita nelle province italiane, evidenziando le fragilità delle grandi città e la crescente centralità delle province di medie dimensioni.

Osservatorio non food: le variazioni negli acquisti non alimentari degli italiani

L’edizione 2024 dell’Osservatorio Non Food di GS1 Italy analizza il comportamento dei consumatori all’interno di 13 comparti merceologici non alimentari.
Quest’anno, “l’andamento dell’inflazione e le nuove priorità degli italiani hanno cambiato l’approccio allo shopping, con un impatto significativo sull’universo dei beni e dei servizi non alimentari – spiega Marco Cuppini, research and communication director di GS1 Italy -. I consumatori da un lato hanno ridotto la spesa, focalizzandosi sui prodotti ritenuti più indispensabili, e dall’altro hanno selezionato con maggiore attenzione i canali dove realizzare gli acquisti”.

Di fatto, nel 2024 per lo shopping natalizio occorre fare i conti con il carovita. È questo il fattore che sta cambiando l’approccio alla spesa in termini di prodotti e canali dove acquistare. 

Giro d’affari: cresce per supporti musicali, cala per home video

Nel confronto con il 2019, il 2023 indica una situazione diversificata. Il giro d’affari è in crescita annua per supporti musicali (+18,9%), profumeria/cosmesi (+11,1%), attrezzature sportive (+7,3%), prodotti di automedicazione (+4,2%), elettrodomestici bianchi (+3,5%), casalinghi (+2,8%), giocattoli (+2,7%), mobili/arredamento (+1,9%), ottica (+1,3%), tessile casa (+0,9%), libri (+0,8%), bricolage (+0,7%), piccoli elettrodomestici (+0,5%), accessori abbigliamento (+0,2%), cancelleria (+0,2%).

È invece in calo per elettrodomestici bruni (-28,7%), home video (-12,5%), multimedia storage (-10,4%), videogiochi (-8,3%), fotografia (-7,0%), hardware (-6,2%), calzature (-3,7%), telefonia (-2,3%), intimo (-1,2%), abbigliamento sportivo (-1,0%), calzature sportive (-0,9%), abbigliamento (-0,6%).

Vendite: aumentano per i libri, diminuiscono per la fotografia

Rispetto al 2019, vendite aumentate per supporti musicali (+103,2%), piccoli elettrodomestici (+29,7%), elettrodomestici bianchi (+28,0%), profumeria/cosmesi (+23,1%), prodotti di automedicazione (+16,8%), videogiochi (+14,8%), libri (+11,3%), bricolage (+10,8%), ottica (+8,2%), hardware (+6,8%), mobili/arredamento (+6,8%), telefonia (+5,9%), calzature sportive (+3,3%), abbigliamento sportivo (+3,3%), tessile casa (+2,8%), giocattoli (+0,4%).

In calo, homevideo (-45,3%), multimedia storage (-41,2%), fotografia (-28,2%), elettrodomestici bruni (-10,4%), calzature (-8,4%), attrezzature sportive (-7,6%), accessori abbigliamento (-6,7%), abbigliamento (-5,1%), intimo (-3,8%), cancelleria (-1,4%), casalinghi (-0,9%).

Un carrello della spesa con più supporti per telefonia e meno telefoni

Rispetto a 12 mesi fa, nel carrello della spesa Non Food hanno trovato più spazio abbigliamento, calzature donna da passeggio, mocassini, stivali e stivaletti, supporti per telefonia, cappe da cucina, lavatrici, lavastoviglie, asciugatrici, webcam, digital assistant, macchine per il caffè, friggitrici ad aria, elettrodomestici per cura capelli, droni, amplificatori.

E ancora, mini-serre, kit per orti da balcone, sistemi di irrigazione smart, attrezzature sportive, scarpe da trekking e da trail running, trucchi per viso e occhi, prodotti per le labbra, profumi, cosmetici per la cura del viso, solari e pigmentanti, deodoranti. Ma anche, dischi in vinile, giochi da tavola, puzzle, giocattoli educativi.
Al contrario, hanno trovato meno spazio telefoni, pc, tablet, monitor, kitchen machine, strumenti per rasatura, spazzolini elettrici e strumenti per igiene dentale, televisori, prodotti anticellulite, rassodanti, anti-età per il corpo.

Acquisti online: la rivoluzione dell’AI è ancora per pochi

Il ricorso ai canali digitali per l’acquisto di prodotti e servizi è ormai una prassi consolidata, tanto che 4 italiani su 10 effettuano acquisti online settimanalmente, e uno su 2 ne ha aumentato la frequenza e ampliato la varietà di prodotti reperiti sul web.

Tuttavia, sebbene lo shopping online rappresenti parte integrante della vita quotidiana, con un numero crescente di prodotti acquistabili, le nuove tecnologie legate all’Intelligenza artificiale e le soluzioni innovative di e-commerce rimangono ancora di nicchia.
Lo rivela la ricerca ‘Evoluzione dell’acquisto online – comportamenti e nuove modalità di shopping’, realizzata da BVA Doxa in collaborazione con Vtex.

I nuovi modi per comprare sul web

Se nelle abitudini degli e-shopper tricolori si riscontra un’integrazione crescente tra canali fisici e digitali, al tempo stesso, emergono nuove modalità di compravendita online per rispondere alle esigenze sempre più sofisticate degli acquirenti.

Si tratta, ad esempio, del social commerce o del live shopping, o ancora, del concierge commerce e del conversational shopping.
Il loro utilizzo, nonostante offra vantaggi significativi, però è ancora poco diffuso, e rimane confinato a specifiche nicchie di consumatori, come giovani e persone con alta capacità di spesa.

Dal social shopping al conversational shopping

Solo dalla metà degli intervistati sa della possibilità di acquistare prodotti e servizi direttamente dai social media (social commerce), e solo un intervistato su 10 l’ha messa in pratica.
Idem per il live shopping (acquisto di prodotti direttamente durante la visione del video di presentazione online), modalità conosciuta dal 40%, ma utilizzata solo dal 7%.

Quanto al concierge shopping, che offre la possibilità di effettuare acquisti con un’assistenza personalizzata attraverso diversi canali, risulta noto al 35% del campione, di cui solo l’8% l’ha provato. In particolare, Millennial, single e alto spendenti.
C’è poi il conversational shopping, che offre consulenze tramite assistenti virtuali o chat. Conosciuto dal 30% degli intervistati e provato solo dal 10%.

AI e AR, VR

Oltre il 60% degli acquirenti digitali è comunque consapevole dell’utilizzo dell’AI nei processi di acquisto online, e la metà del campione ne riconosce i vantaggi, come la possibilità di ottenere risposte e assistenza in qualsiasi momento.
Emergono però alcune preoccupazioni riguardo la protezione dei dati personali e l’affidabilità delle informazioni.

Quanto alla realtà aumentata e virtuale (AR/VR), uno su 10 l’ha già provata durante il processo di acquisto, soprattutto giovani, studenti e persone con alta capacità di spesa. Se l’AI trova applicazione soprattutto nelle categorie spesa alimentare, cura della persona e salute, AR e VR sembrano più adatte ad acquisti legati alla casa, grazie alla possibilità di visualizzare i prodotti ‘inseriti’ nel proprio ambiente domestico e a quella di una personalizzazione in tempo reale.

GenZ e Millennials si raccontano attraverso la moda

Due generazioni anagraficamente vicine, ma con stili e scelte di consumo differenti: i Millennials più liberi nella propria espressione estetica rispetto a condizionamenti esterni, la GenZ fortemente influenzata dai social.
Ma come utilizzano l’abbigliamento per esprimere la propria autenticità?
Risponde la ricerca ‘Fashion and Identity – Vestirsi senza infrastrutture’, condotta da BVA Doxa in collaborazione con McArthurGlen per il primo Osservatorio Moda e Generazioni.

Di fatto, il 35% degli intervistati vede nel proprio look una forma d’espressione identitaria. Una percezione più diffusa tra i GenZ (37%), che scelgono l’abbigliamento per raccontare chi sono, rispetto ai Millennials (32%).
Tuttavia, sebbene il 40% preferisca mantenere un’immagine coerente di sé, il 32% talvolta si sente costretto a conformarsi ad aspettative altrui.

L’immagine personale tra espressione e adattamento

Famiglia (26%), amici (24%) e mode del momento (24%) continuano a giocare un ruolo importante nell’influenzare la costruzione dell’immagine personale anche nelle generazioni più giovani.
Emerge, anche in questo caso, una differenza generazionale. Mentre i Millennials si dichiarano più autonomi e meno condizionati (il 37%, afferma di non aver subito alcuna influenza esterna), la GenZ è fortemente influenzata da social media, pubblicità e personaggi celebri, in particolare dagli influencer (23%).

Le fonti di ispirazione stilistica principali sono ancora le vetrine dei negozi per il 46% degli intervistati, ma al mondo fisico si unisce quello digitale. Scial media (32%) e siti di brand (29%) sono rilevanti in particolare per donne e GenZ. Ma anche pubblicità e riviste di moda continuano a essere fonti di ispirazione.

L’importanza dei social come specchio e fonte d’ispirazione

I social media si confermano piattaforme fondamentali per esprimere la propria personalità (GenZ 35%, Millennials 30%) e individuare modelli atti a contribuire a costruire la propria immagine (GenZ 31%, Millennials 21%).
Instagram emerge come il canale più rilevante e stimolante: il 58% degli intervistati lo identifica come la piattaforma preferita per suggerimenti di stile. A seguire, Facebook, Youtube e TikTok.

Interessante rilevare la netta preferenza di Instagram per i GenZ (63%) e l’attualità di Facebook per il Millennials (66%).
Per la GenZ i social media rappresentano anche un punto di confronto tra identità online e reale. Il 26% percepisce una differenza tra la propria immagine virtuale e quella quotidiana.

Identità e stile: un’estetica dominata da sobrietà e originalità

Tra i nove stili identitari che rappresentano l’universo stilistico contemporaneo italiano, la ricerca conferma come cifra estetica di giovani la sobrietà. La GenZ, in particolare, si identifica fortemente nel ‘New Basic’, scelto dal 46%, mentre il campione dei Millennials si sente più vicino al ‘Neoromantico’.

Tra le tendenze emergenti, il ‘Quiet Luxury’, l’eleganza senza ostentazione, e il ‘Genderless’, stanno conquistando i più giovani, con un 34% di preferenze nella GenZ per il primo e il 24% per il secondo.
La ‘Logomania’ perde invece terreno, con solo il 13% che ne fa un elemento distintivo.

Per gli italiani quanto è green la digitalizzazione bancaria?

Lo rivela la survey sulla percezione dell’impatto ambientale della digitalizzazione bancaria da parte degli italiani condotta da BVA Doxa: oggi gli italiani guardano alla sostenibilità ambientale con crescente scetticismo, poiché si aspettano azioni concrete e immediate per poter credere davvero nei cambiamenti promossi dai brand.
La ricerca, condotta tra il 15 e il 25 settembre 2024 su un campione 1000 intervistati, è stata presentata durante il Forum Banca organizzato da IKN.

Un punto chiave emerso durante il Forum è stato proprio l’impatto ambientale delle infrastrutture tecnologiche utilizzate dalle banche.
In particolare, la survey ha rivelato che il 31% degli intervistati ritiene che la digitalizzazione delle banche abbia un impatto ambientale inferiore rispetto ai servizi tradizionali. Ma permane una certa dose di scetticismo.

I processi digitali contribuiscono (un po’ meno) alle emissioni

Tuttavia, il 53% degli intervistati è convinto che i processi digitali contribuiscano all’inquinamento, evidenziando una certa diffidenza verso la sostenibilità delle tecnologie adottate.

La digitalizzazione, in realtà, consente di ridurre l’uso di risorse come carta, acqua e toner, e limita gli spostamenti, diminuendo così le emissioni di CO2.
Le banche, quindi, dovranno lavorare per migliorare la percezione del pubblico su questi temi e dimostrare concretamente i vantaggi della trasformazione digitale in ottica ambientale.

Il settore finanziario e bancario è percepito come poco inquinante

Secondo la ricerca, tra i diversi settori industriali, è il settore energetico a emergere come il più inquinante, indicato dal 42% degli intervistati.
Seguono il settore dei trasporti, indicato dal 23%, e quello industriale e manifatturiero, con un 22% di chi lo considera inquinante.

In fondo alla classifica si trova il settore finanziario e bancario, percepito dala maggior parte come poco inquinante, con solo il 2% degli intervistati che lo ritiene il più inquinante.
Di fatto, però, la percezione dell’impatto ambientale della digitalizzazione bancaria solleva interrogativi significativi.

Un impatto ambientale simile a quello dei servizi tradizionali

Tanto che quando si chiede agli italiani di valutare l’impatto ambientale delle infrastrutture tecnologiche utilizzate dalle banche, come server, data center e cloud computing, solo l’11% ritiene che sia basso.
Al contrario, una maggioranza significativa, pari al 49%, considera questo impatto moderato o alto.

Inoltre, il 42% degli intervistati ritiene che i processi di digitalizzazione bancaria contribuiscano molto o moderatamente all’inquinamento ambientale.
E quando si confronta l’impatto ambientale complessivo della digitalizzazione bancaria rispetto ai servizi tradizionali, emerge che il 31% degli intervistati considera l’impatto della digitalizzazione simile a quello dei servizi tradizionali.

Export alimentare italiano: sfreccia verso 57 miliardi a fine 2024

Dopo un 2023 in cui l’export dell’industria alimentare italiana ha raggiunto quota 52,2 miliardi, raddoppiando in dieci anni il suo valore, oggi conferma la sua spinta vigorosa per l’intera economia nazionale. A fine 2024, con una quota aggiuntiva di 4,8 miliardi, l’export alimentare potrebbe infatti toccare 57,0 miliardi di euro.
Un risultato straordinario in un contesto internazionale debole, in cui il commercio esprime un modesto +1,6% sull’anno precedente.

Del resto, dai formaggi ai dolci, dal vino ai salumi, il nostro Paese continua a conquistare i palati di tutto il mondo. E se sarà confermato il trend dei primi sette mesi dell’anno (+9,3%), l’export di settore raggiungerà a fine 2024 un nuovo record assoluto.

Vino, dolci, formaggi suo podio dei più graditi all’estero

Se le stime saranno confermate dall’andamento di fine anno, sommando ai 57,0 miliardi dell’industria alimentare gli 11 miliardi prevedibili per il settore primario, l’export agroalimentare 2024 potrebbe raggiungere la quota complessiva di 68 miliardi, avvicinando il grande traguardo di 70 miliardi.

Nel periodo da gennaio a luglio 2024, fra i prodotti più ricercati all’estero emergono quelli enologici, con 5,0 miliardi di euro di export, dolciari (4,3 miliardi), lattiero-caseari (3,4 miliardi), olearii (2,6 miliardi), pastai (2,5 miliardi), trasformazione degli ortaggi (2,5 miliardi).  

USA: un mercato che cresce del +19,7% in un anno

Mangiare italiano è sinonimo di qualità, raffinatezza, gusto. Sono doti che mettono d’accordo tanti Paesi di tutto il mondo.
Tra i mercati che amano in modo speciale i nostri prodotti, svettano su tutti gli Stati Uniti.

La crescita di questo mercato nei primi sette mesi dell’anno è molto significativa, con un valore di prodotti agroalimentari esportati di oltre 4,4 miliardi di euro, un + 19,7% sullo stesso periodo 2023, e una quota del mercato estero di settore pari al 13,5 %.

Un settore che salvaguarda i valori iconici del Made in Italy

A primeggiare è comunque ancora la Germania, che continua a guidare la classifica, con 4,6 miliardi (+5,3% sui primi sette mesi 2023) e una quota di mercato del 14,2%.
Le esportazioni di settore 2024 si consolidano anche nei Paesi a ridosso dei primi due, e cioè in Spagna (+9,2%), nel Regno Unito (+7,0%), e in Francia (+4,0%).  

Non si tratta di un risultato casuale, ma premia un settore che salvaguarda e riunisce in sé i valori iconici di un patrimonio inestimabile di cultura, qualità e bontà del Made in Italy.

Imprese italiane, nate 15mila nuove attività durante l’estate 2024

L’estate 2024 ha mostrato segnali positivi sul fronte del sistema imprenditoriale italiano, con alcuni settori in crescita e altri che faticano a riprendersi. I servizi professionali e il turismo hanno registrato una dinamica positiva, mentre commercio, manifattura e artigianato tendono a restare in una fase di stallo. In particolare, il comparto artigiano vede una crescita delle costruzioni, ma soffre un calo nella produzione manifatturiera.

I dati del terzo trimestre: saldo positivo, ma inferiore alla media storica

Tra luglio e settembre, il Registro delle imprese ha registrato un saldo positivo di 15.227 attività, risultato di 62.599 nuove iscrizioni e 47.372 cessazioni. L’artigianato ha contribuito al saldo complessivo con 1.153 unità, frutto di 16.459 nuove imprese e 15.306 chiusure. Nonostante il bilancio attivo, il trimestre evidenzia una vitalità contenuta: il tasso di crescita nazionale è dello 0,26%, in linea con l’anno precedente, mentre per le imprese artigiane si attesta allo 0,09%, in calo rispetto allo 0,22% del 2023.

Crescita territoriale: Lombardia e grandi città in testa

Dal punto di vista geografico, tutte le regioni italiane hanno registrato una crescita, con la Lombardia che guida il trend positivo. La regione ha registrato il saldo più elevato tra nuove iscrizioni e cessazioni, con un incremento di 3.322 imprese e un tasso di crescita dello 0,35%.
Milano e Roma si distinguono per le buone performance, con tassi di crescita rispettivamente dello 0,46% e 0,44%. Anche alcune province, come Rieti (+1,44%), Latina (+0,59%) e Frosinone (+0,50%), hanno registrato significativi aumenti.

I settori trainanti: costruzioni, servizi e turismo

Il settore delle costruzioni ha segnato il saldo più alto, con 3.841 nuove imprese, anche se il tasso di crescita è leggermente inferiore rispetto al 2023. Le attività professionali (+1,09%), i servizi alle imprese (+0,79%) e il turismo (+0,65%) hanno svolto un ruolo chiave nel sostenere la crescita imprenditoriale.
In particolare, il comparto dell’alloggio e ristorazione ha beneficiato della stagione estiva, con un incremento di 3.000 unità.

Le forme societarie: prevalgono le imprese individuali e le società di capitali

Le imprese individuali rimangono la forma societaria più diffusa, con 36.000 nuove iscrizioni, anche se il saldo complessivo è limitato a poco più di 2.000 unità. Al contrario, le società di capitali hanno registrato un saldo positivo di 13.752 unità (+0,72%), mentre le società di persone continuano a perdere appeal, con un saldo negativo di 1.179 unità.

Artigianato in difficoltà

Il settore artigiano ha chiuso l’estate 2024 con un saldo positivo modesto di poco più di 1.000 unità, il dato più basso degli ultimi cinque anni. Il tasso di crescita dello 0,09% evidenzia una fase di difficoltà persistente, in calo rispetto allo 0,22% dell’anno precedente.

Terapia di coppia: il 55,4% vuole migliorare il proprio rapporto

Tra chi affronta criticità all’interno del rapporto di coppia (32,5%) e chi vive un malessere legato alla fine di una relazione (13,6%), sono le difficoltà all’interno delle relazioni di coppia la principale motivazione che spinge gli italiani a cercare un aiuto terapeutico. Tra le altre difficoltà, anche quelle legate ai rapporti familiari, con il 23,3% degli utenti che affronta conflitti intergenerazionali, incomprensioni o tensioni dovute alla gestione della quotidianità. 

L’analisi dei dati raccolti dall’Osservatorio Unobravo rivela una disparità di genere nelle richieste di sostegno terapeutico per problemi connessi alle relazioni interpersonali.
La maggior parte arriva infatti dall’universo femminile (66,5%), in particolare, le donne di età compresa tra 30 e 44 anni (46,1%), seguite dalle under30 (45,4%).

Una risorsa essenziale

La terapia di coppia, soprattutto quando le difficoltà diventano persistenti e difficili da gestire autonomamente, rappresenta una risorsa essenziale per affrontare i problemi che possono sorgere all’interno di una relazione, come infedeltà, stress legato alla nascita di un figlio, perdita del lavoro o problemi di salute.
A livello nazionale, la principale motivazione che porta le coppie italiane a ricercare aiuto è la volontà di migliorare il rapporto (55,4%), dimostrando come molti considerino la terapia non solo una soluzione ai conflitti, ma anche uno strumento di prevenzione e rafforzamento del legame.

Seguono il bisogno di affrontare un tradimento (10,2%), le interferenze delle famiglie d’origine (9,4%), la gestione dei figli (7,1%), e il desiderio di separarsi/divorziare (6,6%).

Differenze tra uomini e donne

Mentre entrambi i generi condividono come principale priorità il miglioramento del rapporto, gli uomini riportano con maggiore frequenza il bisogno di trovare strumenti per affrontare il tradimento (11,9%), mentre per la controparte femminile la questione è meno urgente (8,8%).

Le donne, al contrario, manifestano la necessità più marcata di reperire mezzi per limitare le ingerenze familiari (9,9%).
Tra le coppie di 30 e 44 anni, il tema della separazione/divorzio emerge come la principale preoccupazione (78,4%), mentre per quelle sotto 30 anni è l’influenza delle famiglie d’origine a rappresentare il problema predominante (22,4%).
Per le coppie over45, l’attenzione si sposta invece verso la gestione dei figli (23,17%).

La mappa regionale

Nelle cinque regioni con il maggior numero di domande per l’avvio di un percorso di terapia di coppia (Lombardia, Lazio, Emilia-Romagna, Veneto, Piemonte), la motivazione principale rispecchia la tendenza nazionale, con percentuali di richieste per un supporto nel miglioramento del rapporto sempre superiori al 54%. Tuttavia, analizzando le altre necessità, emergono alcune peculiarità regionali.

In Piemonte, la gestione del tradimento rappresenta una delle preoccupazioni più significative, così come in Veneto. Allo stesso tempo, l’Emilia-Romagna si distingue per avere la percentuale più alta di richieste legate a separazione o divorzio, mentre la più bassa si registra in Veneto. Nel Lazio, invece, si registra la percentuale più alta di coloro che chiedono sostegno per la gestione di una malattia.